Как внести информацию о вычетах по частично облагаемым доходам с предыдущего места работы, ЗУП 3.1
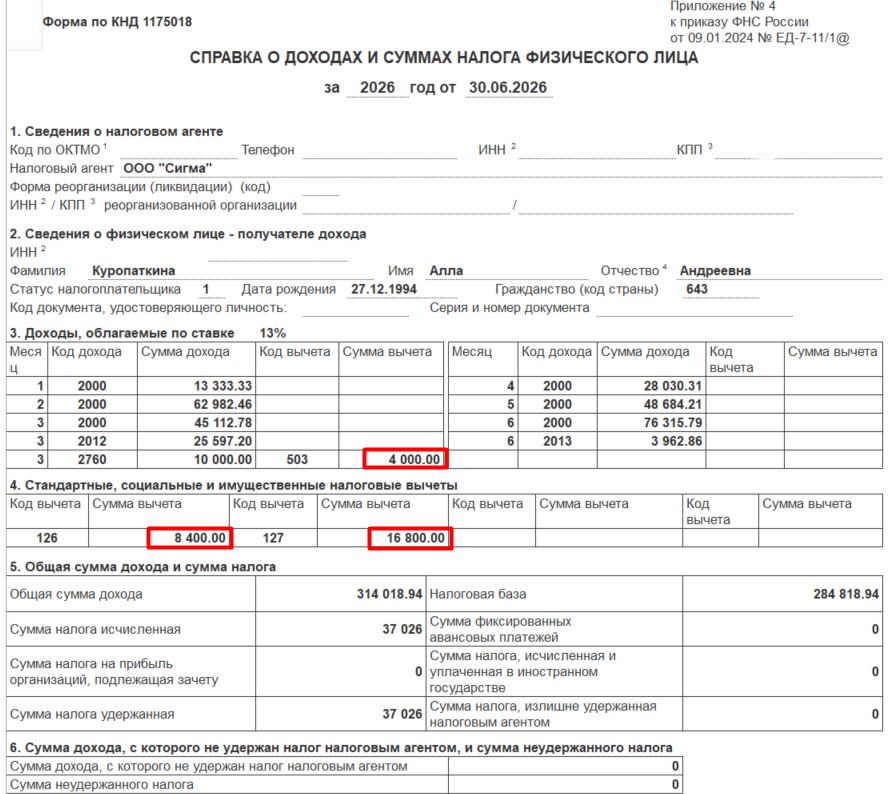
Сотрудница Куропаткина А.А. принята на работу в ООО “Галерея” на должность программиста с 01.07.2026г. У неё есть два несовершеннолетних ребенка. Сотрудница написала заявление на предоставление стандартных налоговых вычетов на детей и предоставила справку 2ндфл с предыдущего места работы. В этой справке отражены детские вычеты с кодами 126 и 127, и вычет с кодом 503. Куропаткиной А.А. была выписана материальная помощь в сумме 10 000,00 руб. Такая материальная помощь не облагается НДФЛ в пределах 4 000,00 в пределах года.
Поэтому на новом месте работы важно правильно занести доходы с предыдущего места работы для расчета стандартных вычетов на детей. Также необходимо внести информацию о вычете с кодом 503, т.к. такой вычет предоставляется один раз в год. Если не укажем эту информацию, в дальнейшем при начислении сотруднице дохода с кодом 2760, вычет предоставится еще раз и налоговая по итогам годовых отчетов 6-НДФЛ доначислит ей налог.
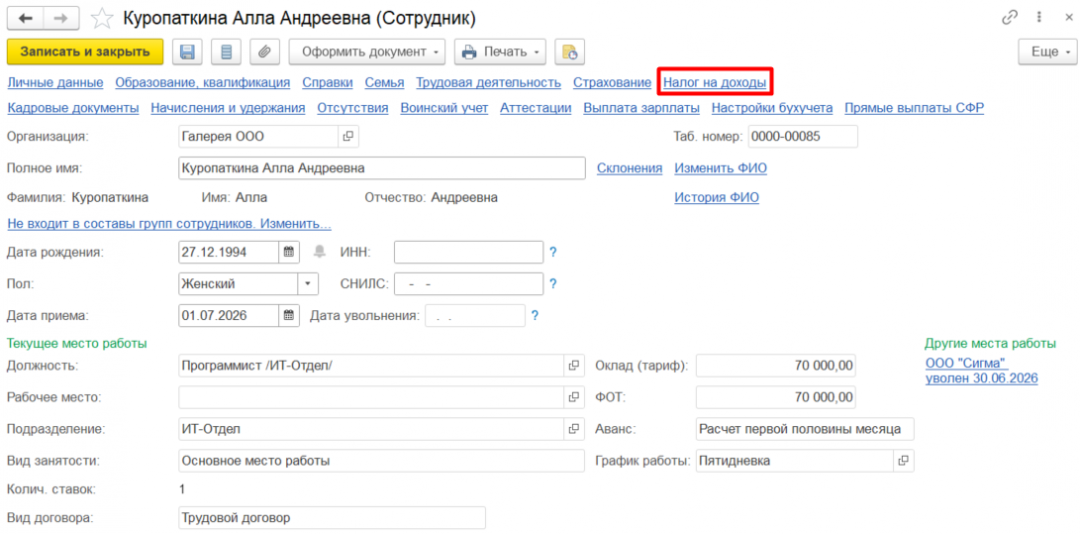
Из карточки Сотрудника переходим по ссылке Налог на доходы, Вычеты с предыдущего места работы.
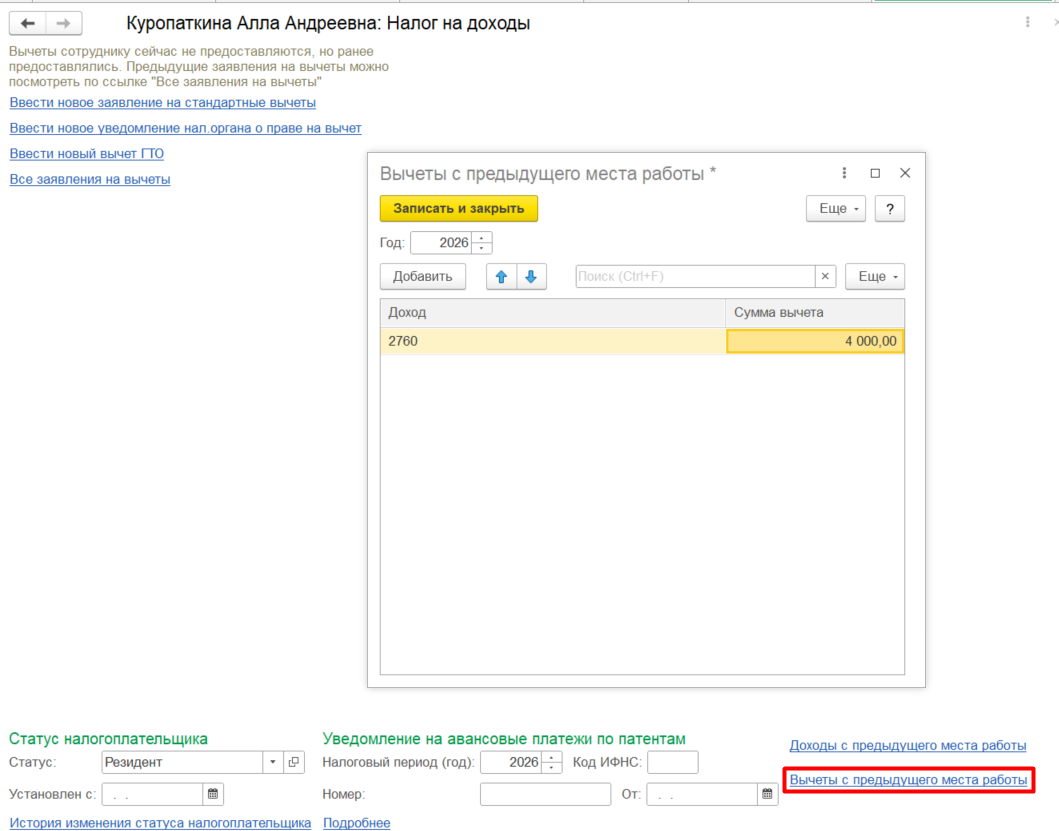
Теперь при начислении материальной помощи на новом месте работы, сотруднице не будет предоставлен вычет для НДФЛ. По страховым взносам вычеты по частично облагаемым доходам предоставляются по каждому месту работы.
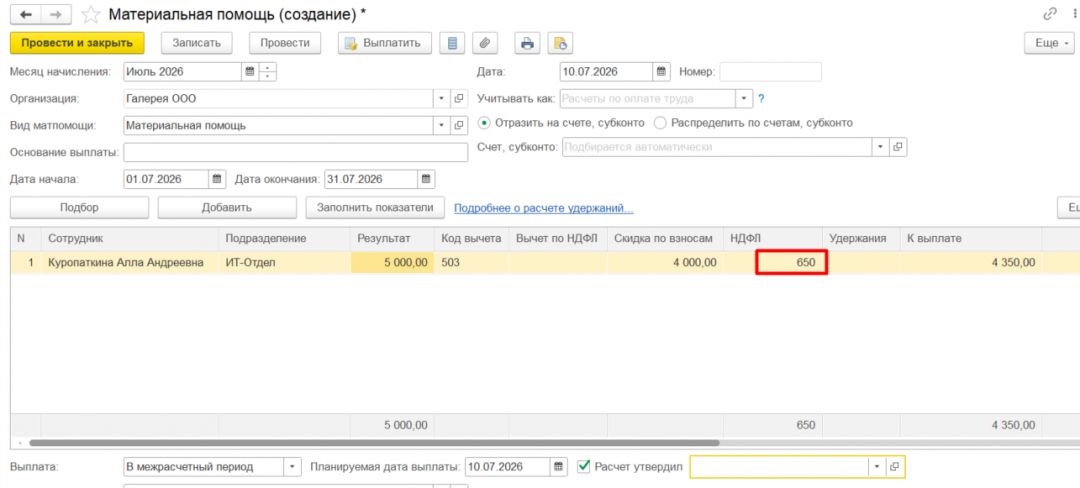
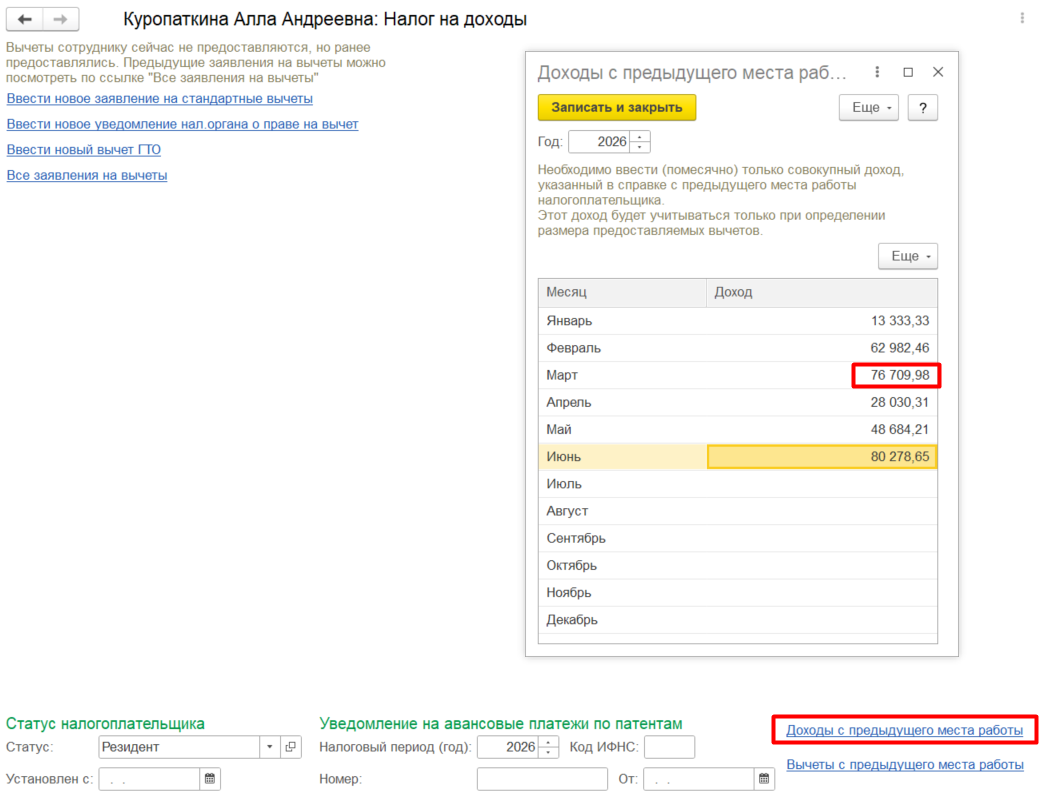
Детские вычеты с предыдущего места работы вносить не надо. Вносим только доходы. При этом необлагаемую сумму в размере 4 000,00 руб. не указываем. В марте укажем 76 709,98 руб. ( 45112,78+25597,20+10000,00-4000,00)
Из карточки Сотрудника переходим по ссылке Налог на доходы, Доходы с предыдущего места работы.
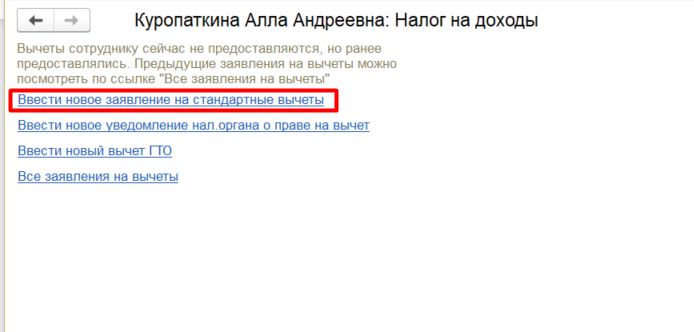
Из карточки Сотрудника переходим по ссылке Налог на доходы, Ввести новое заявление на стандартные вычеты или из меню Налоги и взносы – Заявления на вычеты добавляем Заявление на предоставление вычетов на детей с июля 2026г.